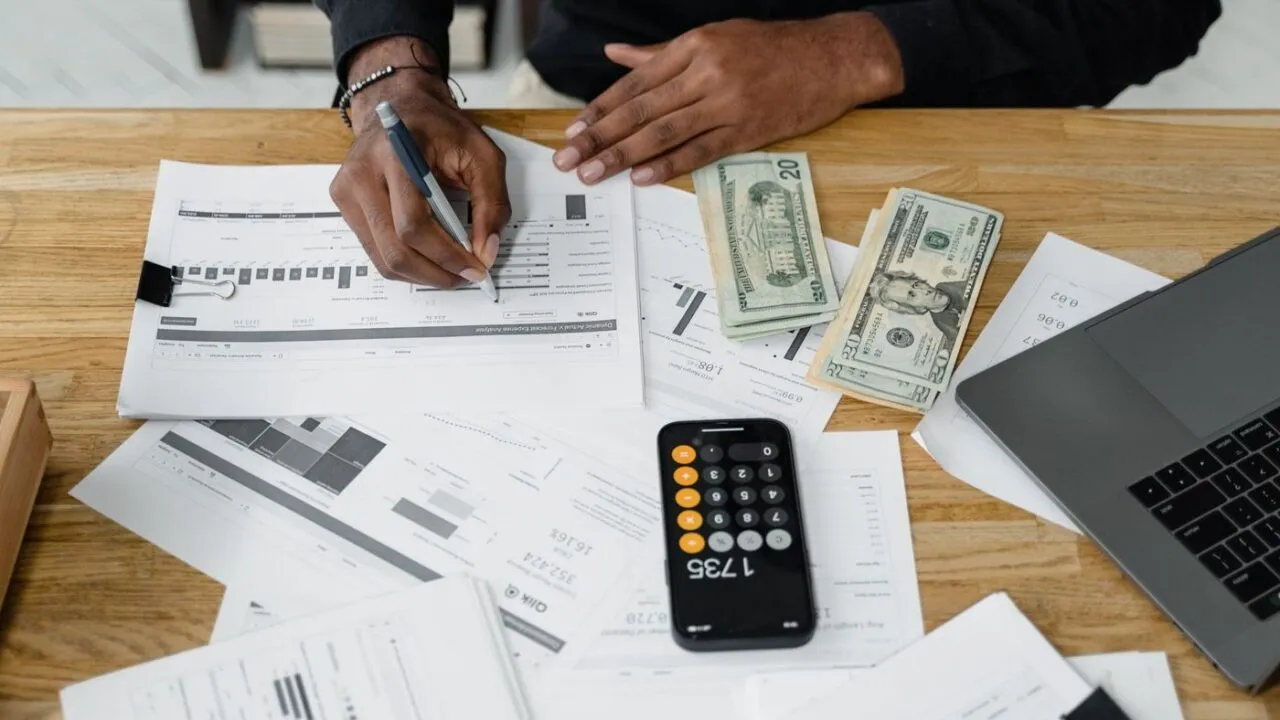
Un buget lunar pentru o firmă mică este un tabel în care notezi, înainte de începutul lunii, cât crezi că vei încasa și cât vei plăti, apoi compari cifrele cu realitatea la final de lună. Atât. Nu ai nevoie de un program special, ajunge o foaie de calcul cu trei coloane: planificat, real și diferență.
Mulți antreprenori sar peste acest pas pentru că „oricum știu cum merge firma”. Se trezesc apoi în ultima săptămână a lunii, cu salariile și impozitele de plătit și cu încasările întârziate, fără să fi văzut problema venind. Bugetul nu garantează că lucrurile ies bine, dar îți dă ceva foarte practic: timp de reacție.
Ce intră într-un buget lunar și ce rămâne pe dinafară?
Bugetul are două jumătăți. Pe partea de venituri treci sumele pe care te aștepți realist să le încasezi, nu facturile emise: o factură trimisă pe 28 ale lunii nu înseamnă bani în cont pe 30. Pe partea de cheltuieli împarți plățile în trei grupe.
- Cheltuieli fixe: chirie, abonamente, salarii, contabil, rate, asigurări. Se repetă aproape identic în fiecare lună.
- Cheltuieli variabile: materii prime, transport, comisioane, publicitate. Cresc sau scad odată cu volumul vânzărilor.
- Plăți ocazionale: taxe anuale, reparații, reînnoirea unei licențe, un echipament nou. Apar rar, dar lovesc tare dacă nu le-ai pus deoparte din timp.
Adaugă o linie numită „neprevăzut”, de 5–10% din cheltuielile lunare. Nicio lună nu iese exact ca în plan, iar o linie în plus în tabel costă mai puțin decât o surpriză din ultima zi a lunii.
Cum construiești bugetul în patru pași
- Scoate din extrasul de cont ultimele trei până la șase luni și grupează fiecare plată pe categorii. Ai nevoie de date reale, nu de ce îți amintești.
- Calculează media pe fiecare categorie și marchează luna cea mai slabă. Pe ea se sprijină partea prudentă a bugetului.
- Scrie cifrele planificate pentru luna următoare. La încasări folosește varianta prudentă, nu cea optimistă.
- La sfârșitul lunii completează coloana „real” și caută diferențele mai mari de 10% față de plan, în ambele direcții.
Dacă nu ai încă obiceiul de a nota plățile, începe cu un sistem simplu de evidență a cheltuielilor. Bugetul se hrănește din datele acelea și fără ele rămâne o simplă dorință.
Cum estimezi încasările fără să te păcălești singur?
Aici greșesc cei mai mulți. Încasările depind de termenele de plată ale clienților: dacă ai termen de 30 de zile, vânzarea din ianuarie intră în cont în februarie. Un buget lunar corect urmărește data la care banii ajung în cont, nu data facturii.
O regulă practică: împarte clienții în trei grupe. Cei care plătesc la timp intră în buget cu suma întreagă. Cei care întârzie de obicei intră cu o lună mai târziu. Cei despre care nu știi nimic sigur nu intră deloc până nu plătesc. Așa bugetul tău va arăta mai puțin spectaculos, dar mult mai aproape de adevăr.
Un exemplu simplu, cu cifre rotunde
Să luăm o firmă de servicii cu doi angajați. Cifrele sunt inventate, doar ca să se vadă mecanismul. Diferența se calculează ca real minus plan.
| Categorie | Planificat | Real | Diferență |
|---|---|---|---|
| Încasări | 40.000 lei | 36.500 lei | -3.500 lei |
| Salarii și contribuții | 22.000 lei | 22.000 lei | 0 lei |
| Chirie și utilități | 4.000 lei | 4.300 lei | +300 lei |
| Publicitate | 2.500 lei | 1.800 lei | -700 lei |
| Alte cheltuieli | 3.000 lei | 3.900 lei | +900 lei |
| Rezultat lunar | 8.500 lei | 4.500 lei | -4.000 lei |
Se vede imediat că problema nu stă la cheltuieli, care au ieșit aproape de plan, ci la încasări. Fără buget, ai fi simțit doar că „a rămas mai puțin în cont”. Cu buget, știi că trebuie să te uiți la clienți și la termenele de plată, nu să tai din publicitate la întâmplare.
Când cifrele lunare încep să se aștearnă, poți face un pas mai departe și să privești firma ca întreg, cu ajutorul unui ghid de evaluare a sănătății financiare.
Cât de des îl revizuiești?
Lunar este minimul. În perioadele strânse, o privire de cincisprezece minute în fiecare săptămână te ferește de multe necazuri. Odată pe an refaci baza: arunci cifrele vechi, introduci prețurile noi ale furnizorilor și tragi linie sub ce a mers și ce nu.
Nu uita că echipamentele cumpărate azi nu se văd în rezultat dintr-o dată, ci pe mai mulți ani. Mecanismul este explicat în materialul despre amortizare și rezultatul financiar, iar în buget ține de partea de bani care ies efectiv din cont, adică una dintre plățile ocazionale.
Întrebări frecvente
Am nevoie de un program special pentru buget?
Nu. Pentru o firmă mică, o foaie de calcul este suficientă. Programele specializate devin utile abia când ai mai multe locuri de cheltuială sau mai mulți oameni care aprobă plăți.
Cât timp îmi ia să fac bugetul?
Prima dată, două-trei ore, pentru că trebuie să ordonezi datele din extrasul de cont. După aceea, aproximativ o oră pe lună.
Ce fac dacă veniturile sunt foarte neregulate?
Construiește bugetul pe luna cea mai slabă din ultimul an, iar tot ce depășește planul pune deoparte într-o rezervă pentru lunile subțiri.


